Alquiler y pobreza con empleo: el cálculo de 5 minutos para saber si te afecta
Tener un empleo a jornada completa no garantiza quedar por encima del umbral de pobreza relativa si la vivienda absorbe gran parte del sueldo. Un cálculo en cinco pasos te dice dónde estás y qué opciones tienes.
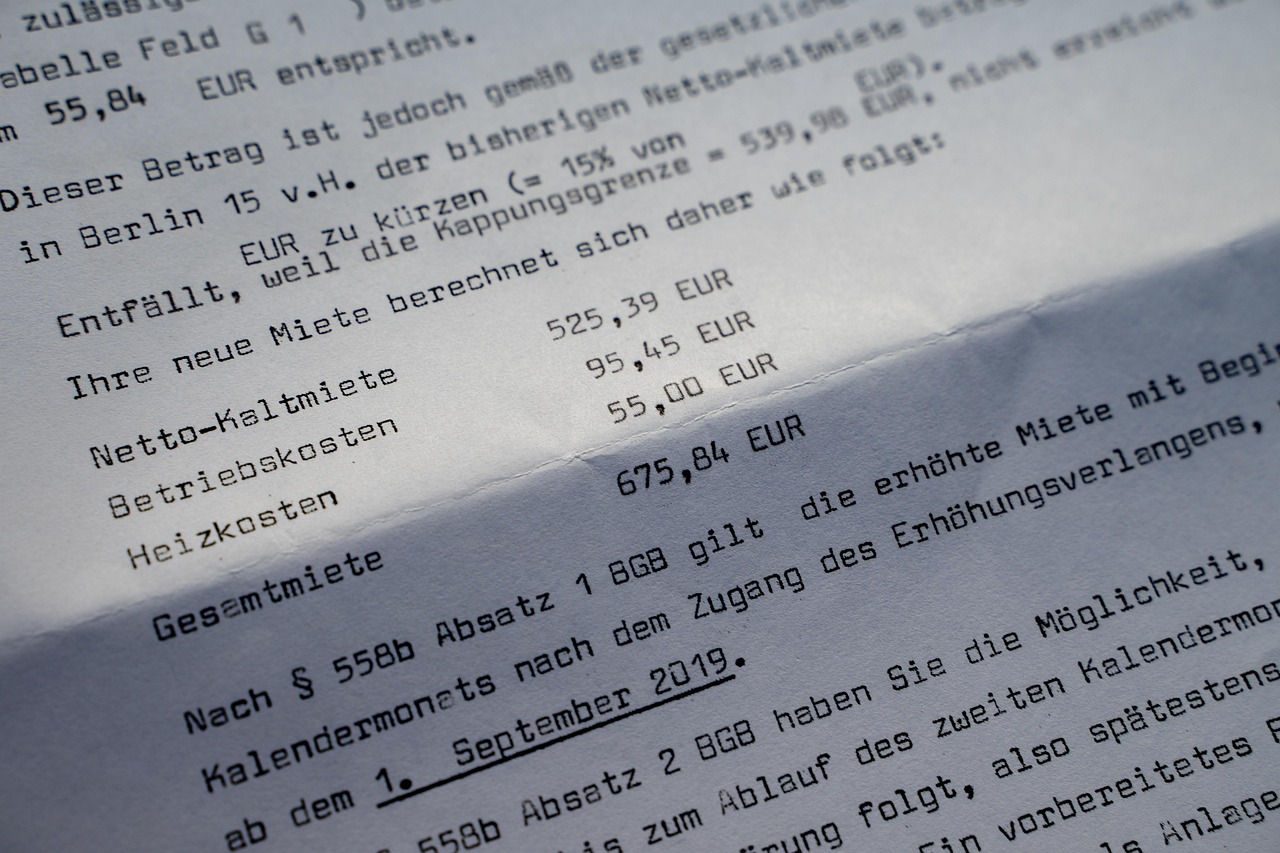
Tener un empleo estable no garantiza llegar a fin de mes con holgura si el alquiler se come buena parte del sueldo. Hay inquilinos cuyos ingresos parecen suficientes, pero que quedan por debajo del umbral de pobreza relativa una vez pagada la renta. Aquí te explicamos cómo funciona y cómo saber si estás en esa situación.
Una precariedad que no se ve en la nómina
Cuando se habla de pobreza, solemos imaginar a alguien sin empleo o con ingresos mínimos. Pero el fenómeno que describe un reportaje reciente es otro: una precariedad «disfrazada». Es la de quien trabaja, cobra un sueldo que sobre el papel no parece bajo y, sin embargo, ve cómo el alquiler le deja con menos dinero del que marca el umbral de pobreza relativa.
La clave está en cuándo se mide el ingreso. Si miras solo la nómina, todo parece correcto. Si miras lo que te queda después de pagar la vivienda, el panorama cambia. Dos personas con el mismo sueldo pueden vivir realidades muy distintas: una tiene la casa pagada o un alquiler antiguo y la otra firmó un contrato reciente en un mercado caro.
Es como cobrar un sueldo y descubrir que, antes de comprar nada, una parte enorme ya tiene dueño. El dinero entra en tu cuenta, pero no es del todo tuyo.
Qué es el umbral de pobreza relativa
«Relativa» significa que no se mide contra una cantidad fija, sino contra lo que ingresa el conjunto de la población. El umbral suele fijarse en el 60 % de la mediana de los ingresos. La mediana es el valor que deja a la mitad de la población por encima y a la otra mitad por debajo; es más representativa que la media, que se distorsiona con los sueldos muy altos.
Esto tiene una consecuencia importante: puedes estar por debajo del umbral aunque trabajes a tiempo completo y no pases hambre. No habla de supervivencia extrema, sino de que tus recursos quedan muy por debajo de lo que es habitual en tu entorno. Y eso suele traducirse en ahorrar poco o nada, retrasar gastos necesarios y tener poco margen ante cualquier imprevisto.
¿Es «normal» que te pase?
Que sea frecuente no significa que sea saludable. El fenómeno existe y se está estudiando con la vivienda en el centro: se compara el riesgo de pobreza antes y después de los costes de vivienda. Organismos como el INE, con la Encuesta de Condiciones de Vida, o Eurostat publican este tipo de indicadores, y son la referencia para ver cuánto pesa la vivienda en el riesgo de pobreza.
Sobre cuánto debería ir a la renta, no hay un número mágico que valga para todos. Depende de cuántas personas viven en casa, de si hay otros ingresos, de tus deudas y de tus gastos fijos. Lo que sí sirve es esta idea: lo importante no es solo el porcentaje que supone el alquiler, sino lo que te queda después. Si, pagada la renta, el resto no te alcanza para cubrir con tranquilidad suministros, comida, transporte y un colchón de ahorro, el alquiler es demasiado alto para tu situación, sea cual sea el porcentaje.
Qué significa para ti
Puedes hacer un diagnóstico propio en cinco minutos:
- Suma tus ingresos netos mensuales. Cuenta lo que realmente entra en tu cuenta, no el bruto. Si hay pagas extra prorrateadas, inclúyelas; si no, repártelas entre los doce meses.
- Apunta tu coste de vivienda completo. Además de la renta, suma gastos fijos asociados a la casa: suministros, comunidad si la pagas tú y seguro, si lo hay.
- Divide. Pon el coste de vivienda entre tu ingreso neto. Te dará la parte de tu sueldo que se queda la casa antes de que hagas nada más.
- Mira lo que sobra. Resta la vivienda a tus ingresos y compara el resultado con tus gastos imprescindibles. Si no cubre lo básico y un margen de ahorro, estás en zona de riesgo.
- Compáralo con tu entorno. Si vives en pareja o compartes piso, repite el cálculo con los ingresos y gastos de todos. A veces mejora mucho; otras, confirma que el problema es estructural.
Un ejemplo cotidiano: dos compañeros de trabajo cobran lo mismo. Uno heredó un contrato antiguo y el otro acaba de firmar uno nuevo. Con la misma nómina, el segundo puede quedar por debajo del umbral y el primero no. La diferencia no está en el esfuerzo ni en el empleo, sino en el precio de la vivienda.
Qué puedes hacer si el cálculo sale mal
No hay soluciones milagro, pero sí varias palancas razonables:
- Informarte de las ayudas al alquiler. Suelen gestionarlas las comunidades autónomas y los ayuntamientos. Consulta en los servicios de vivienda de tu zona si cumples los requisitos y cuándo abren las convocatorias.
- Negociar con el casero. Si llevas tiempo pagando puntualmente, tienes un argumento: a muchos propietarios les interesa más conservar a un buen inquilino que asumir el coste y la incertidumbre de buscar otro. Pídelo por escrito y con calma.
- Valorar una mudanza. Cambiar de casa tiene costes: fianza, desplazamientos, posible subida en la nueva renta. Merece la pena solo si, con todo contado, el ahorro mensual compensa. Haz el cálculo completo antes de decidir.
- Revisar el resto del presupuesto. No para culparte, sino para ver cuánto margen real hay en los gastos que sí puedes tocar.
En resumen
Trabajar a jornada completa no te protege automáticamente de la pobreza relativa cuando la vivienda absorbe gran parte del sueldo. Es una precariedad menos visible que el paro, pero igual de real para quien la vive. La pregunta útil no es solo «¿cuánto cobro?», sino «¿cuánto me queda cuando he pagado dónde vivo?». Hacer ese cálculo te dará una respuesta más fiable que cualquier regla general y te dirá si toca buscar ayudas, negociar o replantearte tu vivienda.
- Trabajar a tiempo completo no impide quedar bajo el umbral de pobreza relativa si el alquiler absorbe gran parte del sueldo.
- El umbral suele fijarse en el 60 % de la mediana de ingresos: se mide en relación con el resto de la población.
- Lo decisivo no es solo el porcentaje que supone la renta, sino lo que te queda después de pagarla.
- Haz el cálculo: ingresos netos, coste total de vivienda y lo que sobra frente a tus gastos básicos.
- Si sale mal, mira ayudas al alquiler de tu comunidad o ayuntamiento, negocia con el casero o valora mudarte.
Fuentes
Este artículo se ha elaborado con asistencia de inteligencia artificial a partir de las fuentes citadas y ha pasado por revisión editorial humana antes de publicarse. Consulta nuestra política editorial y de uso de IA.